なぜ中国のポリアクリルアミドメーカーが経済的で効率的な工業ソリューションを提供するのか
寿新高分子科学技術は水処理、採鉱、パルプ製紙と工業応用のために高性能ポリアクリルアミド(PAM)ソリューションを提供する。
09,18,2026 6観点


12,03,20251送信者:
まえがき
世界の工業4.0 Inspurとデジタル変換の二重駆動の下で、計器業界は伝統的な測定ツールから知能感知端末への深い変革を経験している。製造業の「倍器」と科学研究の「先行官」として、計器の技術レベルは直接工業生産効率と科学研究革新能力を決定している。2025年から2030年にかけて、中国の計器業界は政策配当金の放出、技術の反復加速、市場需要の高度化の三重のチャンス期を迎えるだろう。
一、業界発展の現在じょうたいかいせき
(一)政策駆動と市場拡大の二重共振
中国計器業界の急速な発展は国家戦略の強力な支えのおかげだ。『中国製造2025』から『第14次5カ年計画』まで、政策面ではセンサー、知能測定制御装置などの「首詰まり」技術を突破し、重要機器の国産化率の向上を推進することを明確に打ち出した。長江デルタ地域を例に、蘇州工業園区はすでに全国の43%の機器製造企業を集め、コア部品の研究開発からシステム統合までの完全な産業チェーンを形成している。政策配当金は千億級産業クラスターを生み出しただけでなく、業界の規模拡大から価値の遷移にも拍車をかけている。工業自動化計器の比率は2020年の35%から43%に上昇し、環境モニタリング機器は12.5%の複合成長率で急速に発展している。
(二)技術融合再形成産業遺伝子
インテリジェント化、マイクロ化、グリーン化は業界技術の進化の核心的な方向となっている。AIアルゴリズムと工業インターネットの深い融合により、伝統的な機器に自主診断と適応校正能力を備えさせる。ある企業が発売した車規級レーザーレーダーは、AIエッジ計算モジュールを集積することで、コストを40%削減し、自動運転浸透率の大幅な向上を推進している。小型化の分野では、MEMS技術はセンサの体積をミリレベルに縮小させ、量子ドットセンサの検出精度は従来技術より20ポイント向上し、携帯型水質検出器、ウェアラブル医療監視装置などの新興製品は応用境界を再構築している。グリーン化の転換では、炭素排出監視機器の市場規模は200億元を突破し、低消費電力設計と回収可能材料が研究開発の重点となり、集光科学技術の高精度ガス測定器の市場占有率は28%に上昇した。
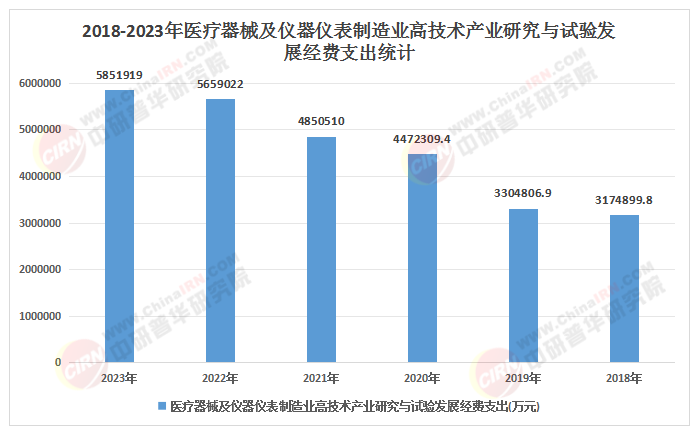
(データ源:総合業界報告、市場研究及び公開データ整理)
二、競争構造市場の分析
(一)ヘッド企業の垂直統合戦略
業界集中度は持続的に向上し、CR 5企業の市場占有率は38%を突破し、頭部企業は「技術買収合併+研究開発革新」を通じて堀を構築した。ある企業は自主開発した原子力顕微鏡によって国外の技術独占を打破し、年間注文量は200%増加した、もう1つの企業は海外分光計企業を買収することで、技術チェーンの配置を改善し、環境モニタリングの分野で差別化の優位性を形成している。この垂直統合モデルは粗金利を高めるだけでなく、高級質量分析計市場の国産化率が15%を突破することを推進している。
(二)中小企業の「専精特新」経路
細分化の分野では、中小企業はシーン化イノベーションに焦点を当てることで包囲を突破した。医療診断設備を例に、マイクロフロー制御チップ技術を備えたPOCT設備の市場規模は年平均40%の速度で増加し、AIアルゴリズムに基づく映像診断システムは新たな投資機会を生む。政策面では、「第14次5カ年計画」は2025年の重要機器の国産化率を70%に引き上げ、財政補助金は30%の研究開発コストをカバーし、中小企業に技術突破の窓口期間を提供することを明確に要求している。
(三)地域協同の勾配発展モデル
産業配置は「東部研究開発+中西部製造」の協同特徴を呈している。長江デルタは蘇州工業園区、上海張江科学城などの革新的な高地に依拠し、コア部品の研究開発に焦点を当てている。珠江デルタはスマートメーター、環境モニタリング設備などの分野で千億級産業クラスターを形成した、中西部地区は税収優遇と土地政策を通じて産業移転を誘致し、新疆のある風力発電基地がセットになった振動監視システムの受注は3年で300%増加した。このような傾斜発展モデルは同質化競争を回避するだけでなく、産業チェーンの協同を通じて全体の競争力を高める。
三、需給分析
(一)需要側:新興応用シーンの爆発
中研普華研究院の「2025-2030年中国計器業界市場深度調査研究及び投資戦略予測報告」によると、知能製造、生物医薬、新エネルギーなどの分野の急速な発展は、計器需要構造の高度化を推進している。半導体製造分野では、原子間力顕微鏡、分光計などの高精度機器がチッププロセス検証の重要なツールとなり、国産代替需要が差し迫っている。医療分野では、遺伝子配列測定器、知能診断装置は正確な医療政策、超音波器の需要の持続的な放出から恩恵を受ける、環境モニタリング分野では、VOCs、PM 2.5オンラインモニタリングシステムの需要は25%の高成長を維持し、スマート都市建設はスマート交通モニタリングシステムにおける空気品質センサーの需要爆発を牽引した。
(二)供給側:技術反復と生産能力最適化
企業はモジュール化設計と動的技術追跡メカニズムを通じて供給能力を向上させる。例えば、ある企業は毎月1回の技術評価メカニズムを構築し、製品の反復効率が市場より半年から1年速いことを確保する。もう1つの企業は上流材料企業に投資することで、特殊合金の安定供給を確保し、外部リスクを低減する。生産能力の配置面では、ヘッド企業は地域化スペアライブラリの建設を加速させ、2025年までに配置を完了した企業は15%〜20%のコストメリットを得ることができる。
四、業界の発展傾向分析
(一)インテリジェント化:ハードウェアからサービスへのパラダイム転換
ハードウェア+データ・サービス・モデルが主流になり、業界収益の20%がデバイスのリース、予測メンテナンス、リモート運用次元などの付加価値サービスから得られます。知能実験室管理システムは設備の遠隔監視とデータのリアルタイム分析を通じて、実験効率を30%以上向上させる、ある企業が打ち出した機器レンタルサービスは、モノのインターネット技術を通じて全ライフサイクル管理を実現し、浸透率は2023年の12%から2025年の28%に向上した。
(二)グリーン化:炭素中和目標下の技術革命
低消費電力設計、リサイクル可能材料と炭素排出モニタリング技術が研究開発の重点となっている。国際エネルギー署は、2025~2030年の炭素排出モニタリング設備の需要は21%の年平均増加率を維持し、中国企業の量子センシング技術は神経活動による微弱な磁場を探査し、脳科学に非侵襲的な研究ツールを提供することができると予測している。工業分野では、スマートメーターはリアルタイムで電力使用データを分析することにより、ユーザーに省エネ最適化方案を提供し、市場の反響は熱烈である。
(三)世界化:技術導入から標準出力へ
中国計器企業は技術輸出、ブランド協力などを通じて国際市場を開拓している。ある企業が主導して制定した工業通信基準はすでに国際的に認可され、国産設備の輸出のために技術障壁を一掃した、「一帯一路」国家では、中国企業の電力、環境保護モニタリングなどの分野での設備輸出シェアが著しく向上し、東南アジア、中東などの地域ではインフラ整備が加速しているため、国産計器の需要が急増している。
五、投資戦略の分析
(一)コース選択:3大成長極に焦点を合わせる
半導体製造検査設備:国産代替政策とチップの生産能力拡張の恩恵を受け、原子間力顕微鏡、分光計などの設備需要が旺盛である。
生物医薬精密機器:精密医療は遺伝子配列測定器、知能診断装置市場の成長を推進し、末端医療市場の携帯機器に対する需要は持続的に放出される。
環境オンラインモニタリングシステム:炭素排出権取引市場の容量拡大は関連設備の需要を牽引し、VOCs、PM 2.5オンラインモニタリングシステムの需要は高い成長を維持する。
(二)地域配置:政策配当金ウィンドウ期間の把握
成渝双城経済圏は東部産業移転を受けることで、すでに12の10億元を超える投資プロジェクトに着地し、2028年までに2000億元級産業クラスターが形成される見通しだ。中西部地区は新エネルギー、新材料産業に牽引されて成長率が第一方陣に位置し、湖北省、四川省などの省計器の購入額は前年同期比22%増加した。
(三)リスク防止制御:多元化サプライチェーンシステムの構築
キーセンサチップの輸入依存度は依然として60%を超えており、企業は産学研協力を通じて成果の転化を加速させなければならない。例えば、ある企業は大学と共同で共同実験室を建設し、量子センシング、マイクロ化分光計などの最先端技術に対して難関を突破し、研究開発周期を短縮した、もう1つの企業は上流材料企業に投資することで、特殊合金の安定供給を確保し、外部リスクを低減する。
なぜ中国のポリアクリルアミドメーカーが経済的で効率的な工業ソリューションを提供するのか
寿新高分子科学技術は水処理、採鉱、パルプ製紙と工業応用のために高性能ポリアクリルアミド(PAM)ソリューションを提供する。
中国のポリアクリルアミド製造業者:水処理、採鉱、製紙工場の経済的で効率的なソリューション